「海外旅行に持っていくクレジットカード、結局どれを選べばいいの?」
結論は、ブランドと発行会社を分けたクレジットカード2枚に、Wiseのデビットカードを1枚足した3枚です。
2026年8月のスリランカでは、2人分の夕食の会計でカードが止まり、解除に使うSMSも海外では届かないまま。 半年前のカンボジアでも、日本のクレカ2枚が現地アプリへのチャージで両方弾かれ、通ったのはWiseだけでした。 日本のクレカだけで旅していたら、どちらの場面も支払いに困っていたはずです。
このような経緯から、この記事では年会費無料と有料のおすすめを3枚ずつと、組み合わせ、手数料・保険・キャッシングの選び方を解説します。現金とカードの使い分けは海外旅行のお金の持ち方にまとめています。
僕のメインのクレジットカードはエポスプラチナです。2026年は乗り継ぎのたびにプライオリティパスで空港ラウンジに入り、2回の渡航で10回使いました。プラチナは招待か年会費30,000円で持つカードなので、まずは年会費無料のエポスカードで使い始めるのが入口になります。
ちなみに招待でなくても、利用額に応じて年会費が20,000円に下がります。
✓年会費永年無料 ✓手厚い海外旅行保険(利用条件あり)

海外旅行のクレジットカードおすすめ|年会費無料3枚・有料3枚
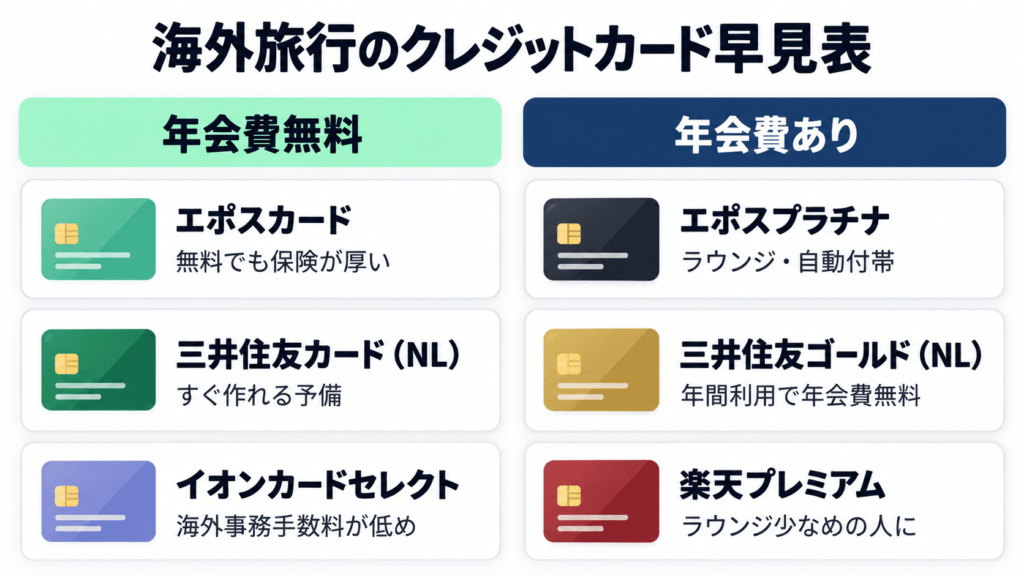
海外旅行用のカードは、年会費無料で保険と予備を固めるか、年会費を払ってラウンジと手厚い保険を取るかで選び方が変わります。どちらも、海外で使いやすいVisaかMastercardを選べるカードに絞りました。
- 海外事務手数料:海外で払うたびに上乗せされる率。3.63%か3.85%のカードが多い
- 海外旅行保険:自動付帯か利用付帯か。比べるのは治療費用の額
- ブランドと発行会社:VisaとMastercardを、発行会社を分けて持つ
- 空港ラウンジ:プライオリティパスを年に何回使うか
ブランドは、エポスの2枚がVisaだけ。三井住友の2枚・イオン・楽天は、VisaかMastercardを選べます。
出発まで日がないなら、届くまでの早さも見ておきましょう。三井住友カード(NL)とゴールド(NL)は、最短10秒でカード番号が発行されます(即時発行にならない場合あり)。エポスカードは、マルイなどの店頭で受け取れば最短即日。イオンカードセレクトは、審査後1〜2週間ほどで自宅に届きます。
年会費無料のおすすめ3枚
1枚目か2枚目として作りやすい、年会費無料の3枚です。
| カード | 年会費(税込) | 海外事務手数料 | 海外旅行保険 | 空港ラウンジ |
|---|---|---|---|---|
| エポスカード | 無料 | 3.85% | 利用付帯・疾病治療270万円 | なし |
| 三井住友カード(NL) | 無料 | 3.63% | 利用付帯・疾病治療50万円 | なし |
| イオンカードセレクト | 無料 | 1.60% | 付帯なし | なし |
エポスカード|保険とプラチナへの入口
年会費無料で、海外旅行傷害保険の疾病治療費用が270万円あります。出国前に航空券などの交通費かツアー代金をこのカードで払うと付く利用付帯です。使い続けて支払いを寄せると、上位のゴールドやプラチナの招待が届くことがあります。
三井住友カード(NL)|すぐ作れる予備の1枚
申し込みから最短10秒でカード番号が発行され、スマホのタッチ決済に登録して使えます(即時発行にならない場合あり)。Visa・Mastercardから選べるので、メインと違うブランドの予備にしやすいカードです。
イオンカードセレクト|海外事務手数料を抑えたい人に
イオンマークのカードの海外事務手数料は、主要カードの中では低めです。海外旅行保険の付帯がないため、こちらは別で加入する必要があります。
年会費ありのおすすめ3枚
空港ラウンジや、自動付帯の保険まで欲しい人向けの3枚です。
| カード | 年会費(税込) | 海外事務手数料 | 海外旅行保険 | 空港ラウンジ |
|---|---|---|---|---|
| エポスプラチナ | 30,000円(条件で20,000円) | 3.85% | 自動付帯・疾病治療300万円 | プライオリティパス(回数制限なし) |
| 三井住友カード ゴールド(NL) | 5,500円(条件で翌年以降無料) | 3.63% | 利用付帯・疾病治療100万円 | 国内の主要空港 |
| 楽天プレミアムカード | 11,000円 | 3.63% | 自動付帯・疾病治療300万円 | プライオリティパス(年5回まで) |
エポスプラチナ|ラウンジを多く使う人に(僕のメイン)
僕がメインで使っているカードです。プライオリティパス(世界の空港ラウンジに入れる会員サービス)に無料で登録できます。海外旅行傷害保険は、持っているだけで付く自動付帯。
一方で、海外事務手数料は3.85%で、三井住友や楽天の3.63%より高め。招待がなければ、年会費は30,000円かかります。 ラウンジを使う回数で向き不向きが分かれるので、次の章で僕の回数を出します。
三井住友カード ゴールド(NL)|年100万円使うなら年会費が無料に
年会費5,500円ですが、年100万円使えば翌年以降は無料になります。保険は最高2,000万円の利用付帯です。僕が予備に持っている三井住友の「ビジネスオーナーズ ゴールド」は個人事業主向けで、個人で作るならこちらが近い内容です。
楽天プレミアムカード|ラウンジが年5回までなら
年会費11,000円で、プライオリティパスの空港ラウンジに年5回まで無料で入れます。6回目からは1回35USドルかかるので、ラウンジを使うのが年に数回の人向けです。海外旅行傷害保険は自動付帯です。
僕の組み合わせ|クレカ2枚とWiseデビットカード
僕が実際に持っていくのは3枚。エポスプラチナ(Visa)、三井住友カード(Visa)、Wiseデビットカード(Mastercard)です。ブランドだけでなく、発行会社も3社に分けています。不正利用の疑いでカードを止めるのは、主にブランドではなく発行会社だからです。
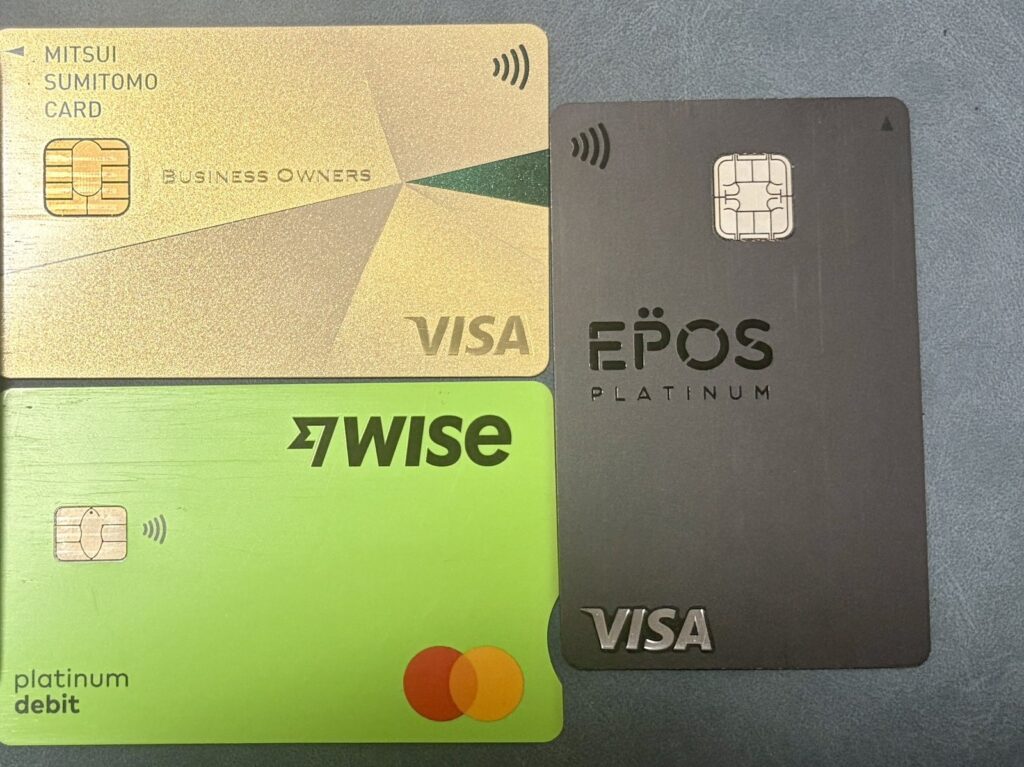
3枚目のWiseには、日本のクレジットカードで上乗せされる海外事務手数料がありません。海外での日々の支払いと現地ATMでの引き出しはほぼこの1枚で、クレカが止まったときの退避先にもなります。
ただし、Wiseはデビットカードです。使えるのは先に入金した残高までで、海外旅行保険も付きません。ホテルなどのデポジット(仮押さえ)では、その金額が残高から押さえられます。
✓為替レートは実勢レート ✓ATM引き出しは月2.5万円相当まで無料
※ミッドマーケットレートについては wise.com/mid-market-rate、出金の詳細は wise.com/pricing をご覧ください。
エポスプラチナが向く人|プライオリティパスを年に何回使うか?
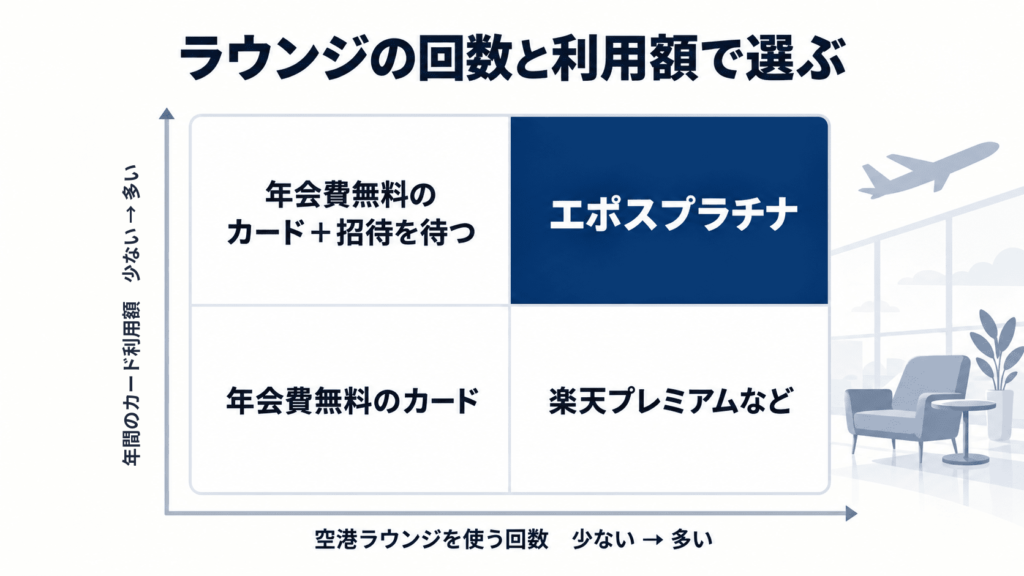
ラウンジ目的でカードを選ぶなら、年に何回入るかで答えが変わります。年5回までなら楽天プレミアムカード、6回以上ならエポスプラチナが目安です。
【2026年】2回の渡航でラウンジ10回
プライオリティパスのアプリで利用履歴を数え直したら、2026年は2回の渡航で10回でした。毎年このくらい入っています。
- 2月の渡航:クアラルンプール2回、コロンボ、シェムリアップ、ハノイ、香港の6回
- 8月の渡航:クアラルンプール、コロンボ、バンコク、ダナンの4回
回数が増えるのは乗り継ぎのせいです。
スリランカへはクアラルンプール乗り継ぎで行くので、乗り継ぐたびに1回ずつ入れます。
プライオリティパスを単体で買うと、無制限で入れる会員は年469USドル。エポスプラチナなら登録料は無料で、本会員は回数の制限なく使えます(同伴者は別料金)。
経験ある人ならわかるかと思うんですが、乗り継ぎの時間ってけっこう困るんですよね。寛ぐにしても安全面が怖かったり、空港価格で高めの金額がかかったりと…。
なので、自分的にはプライオリティパスによるラウンジ利用が必須です。
年会費と招待の条件|ゴールドに支払いを寄せて届いた
年会費は、手に入れ方で変わります。
- 自分で申し込む:年会費30,000円
- 招待を受ける:初年度から20,000円
- 年100万円以上使う:翌年以降20,000円
僕は2021年に招待を受けました。エポスゴールドに光熱費と日々の買い物を集めていたら、1〜2年でアプリに案内が届いています。
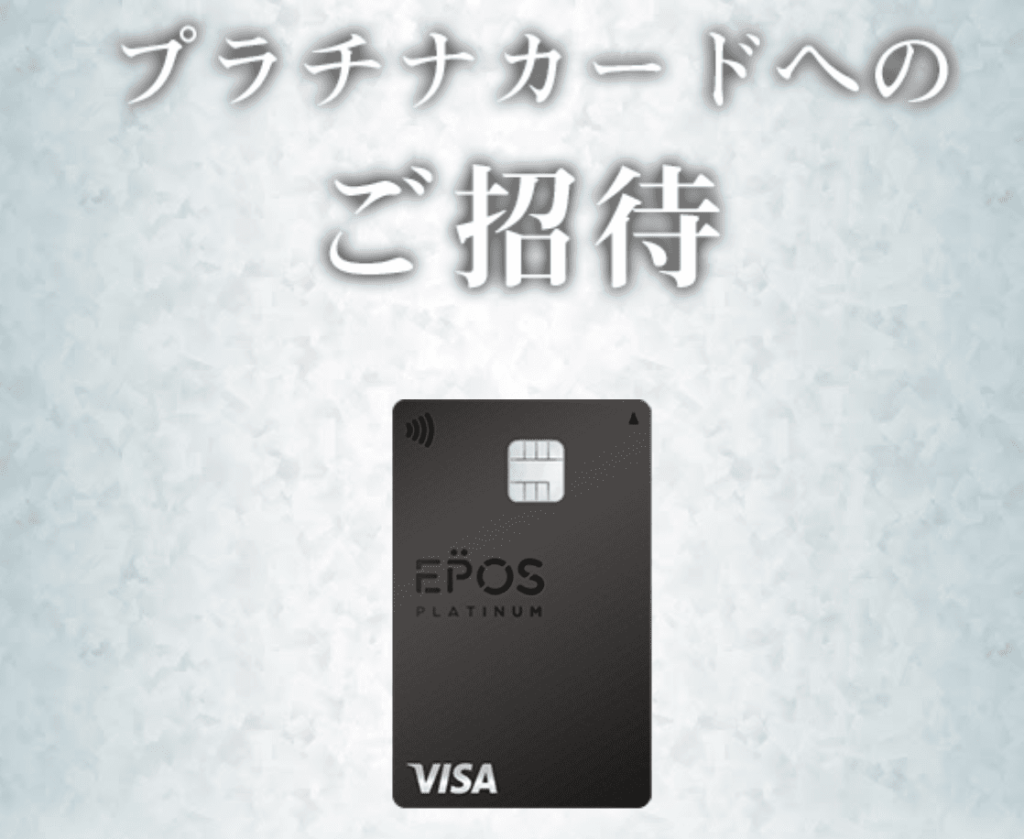
年100万円以上使うと20,000ポイントがもらえるので、そのポイントで年会費を払っています。この5年、年会費を払った感覚はほとんどありません。
むしろそれ以上のボーナスポイントが付与されています。ただし、これは年100万円以上使う場合の話です。届かない年は、年会費20,000円がそのままかかります。
エポスプラチナのほかにも、プライオリティパスに回数の制限なく入れるカードはあります。
- セゾンプラチナ・ビジネス・アメックス:年会費33,000円(初年度無料)。個人でも申し込める
- 三菱UFJカード・プラチナ・アメックス:年会費22,000円。ただし2026年12月から、無料で入れるのは年10回までに変わる
- アメックス・プラチナ:年会費165,000円。ラウンジよりホテルなどの特典を重視する人向け
どれもブランドはアメックスで、海外ではVisaやMastercardより使える店が少なめです。ラウンジ用に持つなら、支払い用のVisaかMastercardを別に用意しておくと安心。Visaで年会費を2〜3万円台に抑えたいなら、エポスプラチナが候補になります。
ラウンジが年5回までなら、年会費11,000円の楽天プレミアムカードでも無料で入れます。年に100万円も使わず、ラウンジもほとんど使わない人には、年会費無料のカードで足ります。
保険の補償内容や招待が届く条件は、エポスプラチナの海外旅行保険とプライオリティパスのレビューに書きました。ラウンジ目的でほかのカードと比べたい人はプライオリティパスが付くカードの比較もどうぞ。
海外旅行はクレジットカードだけでは心許ない理由
「年会費無料のクレジットカードを1枚持っていけば十分でしょ。」と思っていると、現地で支払いが止まることがあります。僕は2026年だけで2回、手持ちのクレジットカードで払えませんでした。
コロンボ|2人分の夕食の会計でカードが止まった
2026年8月15日の夜、コロンボの「The Gallery Café」で、2人分の夕食を三井住友カードで払いました。この会計について、カード会社から「利用を一時的に制限した」という通知が届きます。
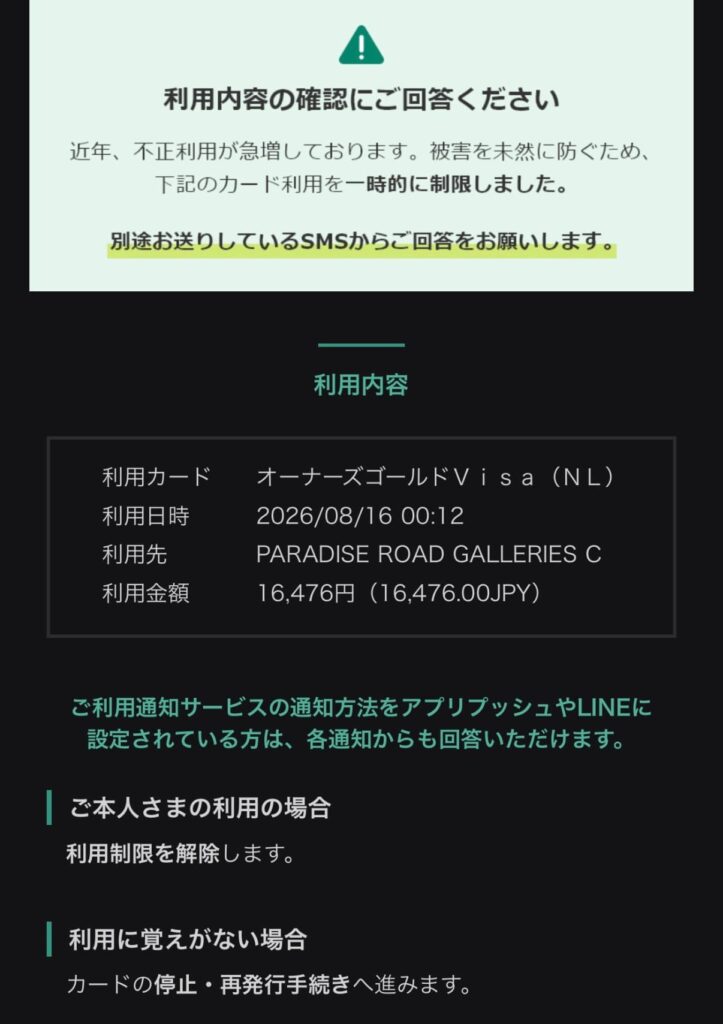
通知には「別途お送りしているSMSからご回答をお願いします」とありました。
ところが、そのSMSが海外では受け取れず、旅行中は解除できませんでした(これは自分の通知設定ミスかもです💦)。
その後の支払いは、安定のWiseカードで済ませました。止まったカードしか持っていなかったら、旅の後半は現金だけで過ごしていたと思います。
シェムリアップ|日本のクレカ2枚が弾かれ、Wiseだけ通った
2026年2月、カンボジアのシェムリアップで、現地の決済アプリにお金をチャージしようとしました。エポスプラチナも三井住友カードも弾かれ、2枚とも同じエラー画面です。正直、このときは焦りました。
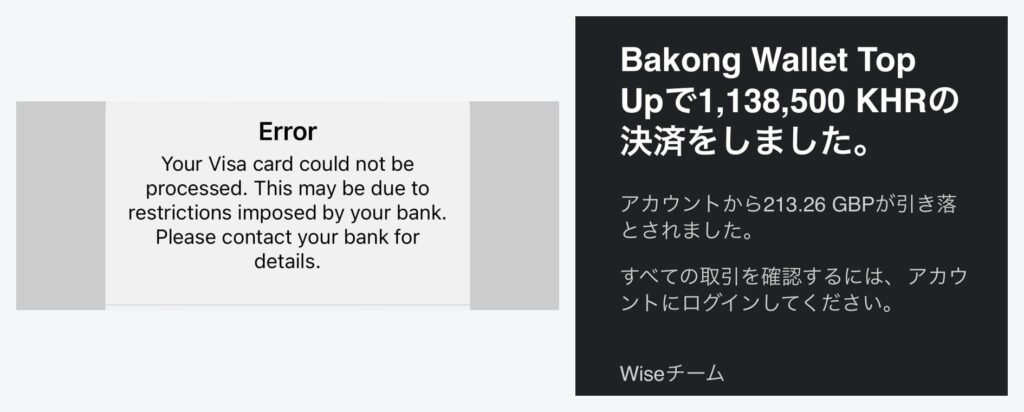
でも同じアプリにWiseデビットカードを登録したら、あっさり通りました。弾かれた2枚はどちらもVisaで、通ったWiseはMastercard。日本のカードだからではなく、ブランドの違いで結果が分かれた可能性もあります。
しかし、駐在員や移住者、他のノマドワーカー達から、そもそも「日本のクレカは弾かれやすい」と何度か聞いたことがあります。この点Wise(ワイズ)はイギリスの会社で、世界中で使われているデビットカードなので、かなり安心です。
✓為替レートは実勢レート ✓ATM引き出しは月2.5万円相当まで無料
※ミッドマーケットレートについては wise.com/mid-market-rate、出金の詳細は wise.com/pricing をご覧ください。
Wiseの弱点も含めたレビューは、Wiseデビットカードを3年使った正直な感想にまとめています。止まったときの原因の切り分けは、クレジットカードが海外で使えないときの対処へ。
海外旅行のクレジットカードは何枚?|2〜3枚をブランドと発行会社で分ける
海外旅行に持っていくクレジットカードは、2〜3枚が目安です。数日の旅なら、VisaとMastercardを発行会社も分けて2枚。1週間を超える旅や乗り継ぎの多い旅なら、念のためにデビットカードを足して3枚にしています。
複数枚が要る3つの理由
3つのうち2つは、僕に実際に起きたことです。
| 理由 | 僕に起きたこと | 備え方 |
|---|---|---|
| 不正利用の疑いで止まる | コロンボで三井住友カードが停止 | 発行会社の違うカードを持つ |
| 店やアプリで弾かれる | カンボジアでVisa2枚が両方エラー | ブランドの違うカードを持つ |
| 紛失・盗難・磁気不良 | — | 1枚は別の場所にしまう |
ブランドによって、使える店の数にも差があります。公表値では、Visaの加盟店は1億7,500万か所以上、JCBは約7,200万です(数え方は各社で同じとは限りません)。
分けて持つ|財布に2枚、リュックに1枚
3枚を同じ財布に入れると、財布ごとなくしたときに全部使えなくなります。僕はこう分けています。
- ウエストポーチの財布:エポスプラチナとWiseのカード
- リュックの裏ポケット:予備の三井住友カード
ふだん使う2枚は身に着け、予備はリュックに残したまま。財布をなくしても、この1枚で帰国までつなげます。
出発前にカードで確認すること
出発の1週間前までに、次の5つを見ておくと現地で慌てません。
- ブランド:VisaとMastercardが1枚ずつ入っているか
- 発行会社:2社以上に分かれているか
- 本人確認の連絡:SMS以外に、アプリの通知やLINEでも回答できる設定にしたか
- 緊急連絡先:カード会社の海外からの電話番号を、スマホ以外にも控えたか
- 暗証番号:ATMやICカードの決済で使う4桁を覚えているか
SMSの設定は、僕がコロンボで困ったところです。三井住友カードの通知には、「アプリの通知やLINEに設定していればそこからも回答できる」と書かれていました。
海外旅行のクレジットカードの手数料|海外事務手数料と円払い
海外でクレジットカードを使うと、為替レートに海外事務手数料が上乗せされて円に換算されます。この数%が、カードによって違います。
海外事務手数料は発行会社で異なり、値上げが続いている
海外事務手数料の率は、国際ブランドではなくカード会社が決めています。同じVisaでも、発行会社が違えば率も違います。
2024年11月から2025年7月にかけて、三井住友カード・楽天カード・エポスカードが相次いで率を引き上げました。このあとも改定が続く可能性があるので、最新の料率は申し込む前に公式で確かめてください。
| カード会社(対象ブランド) | 海外事務手数料 (店・ネットでの決済) | キャッシング金利 (海外ATMで現金) |
|---|---|---|
| エポスカード(Visa) | 3.85% | 実質年率18.0% |
| 三菱UFJニコス(Visa・Mastercard) | 税込3.85% ※2026年11月16日以降:4.50% | 実質年率17.95% |
| 三井住友カード(Visa・Mastercard) | 3.63% | 実質年率18.0% |
| 楽天カード(Visa・Mastercard・JCB・Amex共通) | 3.63% | 実質年率18.0% |
| イオンカード(イオンマークのカード) | 1.60% | 実質年率7.8〜18.0% |
ATM利用手数料は、三井住友・エポス・楽天・イオンの4社とも1万円以下110円、1万円超220円(税込)です。キャッシングは決済ではなく借入なので、海外事務手数料はかかりません。
「日本円で払いますか?」には現地通貨
海外の店やATMで「日本円で払うか、現地通貨で払うか」を聞かれることがあります。日本円を選ぶとその場で金額は確定しますが、換算レートはお店側が決めたものです。
三井住友カードも、日本円を選ぶとカード会社が換算する場合より割高になる可能性があるとしています。僕は聞かれたら、基本的に現地通貨を選んでいます。
「日本円の方が安心な気がする」と思いがちですが、基本的にはレートで損をしてしまう傾向にあるため、「現地通貨」を選ぶようにしましょう!
Wiseは海外事務手数料がかからない
Wiseのデビットカードには、海外事務手数料がかかりません。両替はミッドマーケットレート(Googleで検索したときに出るレートと同じ)で行われます。かかるのは、通貨ごとに決まった両替手数料だけです。
両替手数料は通貨と金額で変わり、僕が2026年3月にドルから円へ両替したときは約0.31%でした。クレカの3.63〜3.85%と比べたこの差が、海外での日々の支払いをWiseに寄せている理由です。
1回の旅行でも、何度も決済していると、案外その差額は大きな金額に…
海外旅行保険はクレジットカードの付帯で足りる?|自動付帯と利用付帯
カードの海外旅行保険で見るのは、どういう条件で付くかと、治療費用がいくらかの2点です。
僕は海外で病院にかかったことも、保険のデスクに電話したこともありません。それでも出発前には、補償の中身を毎回読み直しています。
利用付帯は「出国前に何を払ったか」で決まる
付帯の仕方は2種類です。
- 自動付帯:カードを持っているだけで付く
- 利用付帯:旅行の交通費やツアー代金をそのカードで払ったときだけ付く
利用付帯は、何をいつ払えば付くかがカードごとに違います。三井住友カードは、2025年10月16日以降に出発する旅行から条件が変わりました。出国前に、航空券などの交通費かツアー代金をカードで払う必要があります。出国後に現地の交通費を払っても付きません。
エポスカード(一般)も2023年10月から利用付帯です。ホテル代だけをカードで払っても条件を満たしません。
僕はエポスプラチナの保険が自動付帯なので、航空券は三井住友カードで払い、こちらの利用付帯も付くようにしています。
家族と行くなら「家族特約」があるかを見る
家族と旅行するなら、家族も補償されるかを確かめておきましょう。カードを持つ本人の家族まで補償する仕組みを、家族特約といいます。
この記事の6枚で家族特約が付くのは、エポスプラチナと楽天プレミアムカードです。エポスプラチナの場合、家族の治療費用は各200万円で、本人の各300万円より低くなります。
三井住友カード(NL)・ゴールド(NL)とエポスカードには、家族特約がありません。エポスカードは、同行する家族もエポスカードを持っていれば対象にできます。その場合は、代表者が全員分の旅行代金をまとめて払います。
見るのは治療費用の額|海外は数日の入院で数百万円
補償の中で一番使われやすいのは、ケガや病気の治療費用です。
ジェイアイ傷害火災の2025年度のデータでは、ハワイで約3週間入院した例が2,530万円でした。アメリカで数日入院しただけの例でも860万円です。契約者の22人に1人が、旅行中に何らかの事故にあっています。
カードの保険は、傷害死亡の「最高◯千万円」が大きく書かれていても、治療費用は数十万〜数百万円のことがあります。比べるなら、治療費用の欄です。
複数枚の補償は治療費用だけ合算できる
カードを複数枚持っていると、治療費用は各カードの補償額を合計した額まで支払われます。一方、傷害死亡・後遺障害は、原則として一番高いカードの額が上限です。
僕の場合、エポスプラチナの疾病治療費用300万円に三井住友カードの100万円が加わり、合計400万円まで補償されます。それでも、アメリカで数日入院した例の860万円には届きません。アメリカやヨーロッパへ行くとき、長く滞在するときは、別に海外旅行保険に入ることも考えてください。
保険は使わないのが一番。とはいえ、万が一のことを考慮すると、省けないものです。
海外キャッシングにクレジットカードを使うなら|手数料と利息
クレジットカードのキャッシングは、現地のATMで現地通貨を借りる仕組みです。ATMで下ろすだけなので手軽ですが、手数料と利息が別々にかかります。
コロンボで試したエポスのキャッシング|9,000ルピーに手数料1,000ルピー
2026年8月6日、コロンボのSeylan銀行のATMで、比べてみるためにエポスのカードでキャッシングをしました。
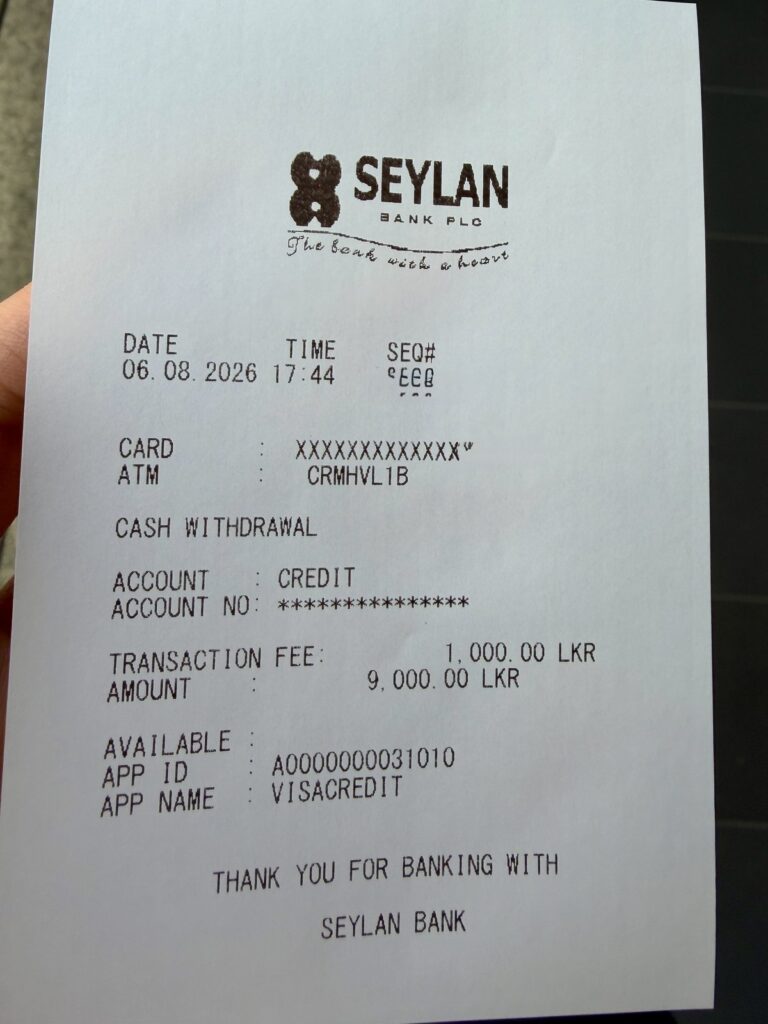
9,000ルピー(約4,278円)を引き出すと、レシートには手数料1,000ルピー(約475円)と印字されていました。
引き出した額に対して約11%。ただし、これはSeylan銀行のATM側が取る手数料で、キャッシングだから高いわけではありません。同じATMなら、Wiseのカードでも同じように取られる可能性があります。
エポス側のATM利用手数料(1万円以下は110円)は、これとは別にかかります。
利息は日割り|1回払いでも支払日までかかる
エポスの海外キャッシングは金利が年18.0%で、利息は日割りです。返済はすべて1回払いなので、何もしなければ支払日まで利息がかかります。
仮に4,278円を借りて支払日まで50日なら、利息は約105円です(4,278円×18.0%×50日÷365日で試算)。ただし、支払日より前に返せば、利息は減らせます。エポスの場合は、以下のように2段階の手続きです。
- その利用分を「リボ変更」する
- 「リボ増額払い」でATMやネットから入金する
たとえば4,278円を10日で返せば、利息は約21円。エポスのATM利用手数料110円を足しても約131円です。Wiseで無料枠を使い切った月なら、同じ額で約175円(100円+1.75%)。早く返せるなら、キャッシングのほうが安く済みます。
現地の現金|現地のATMで下ろす
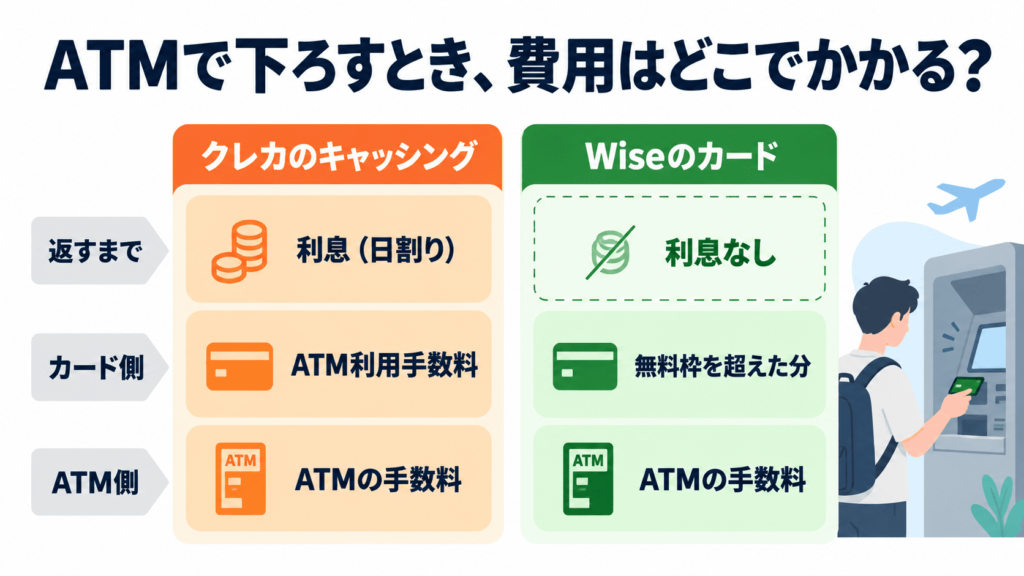
ふだん現地の現金は、WiseのカードでATMから下ろしています。Wiseは月25,000円までATMの出金手数料が無料で、超えた分は100円+1.75%。ATMによっては、別にATM側の手数料もかかります。
ATMのレシートに出る手数料は当てになりません。ベトナムのフエでは、レシートに「FEE: 0」と印字されていたのに、アプリの明細で合計約775円引かれていました。Wiseでも、無料枠を超えた月や、ATM側が手数料を取るATMでは、このくらいの費用がかかります。
ATM手数料もバカにならないので、僕は無料枠のあるWiseで現金を下ろしています。
僕の場合は1ヶ月とか海外にいるので、その枠を使い切ることもありますが、旅行期間が1週間程度であれば、「基本カード決済&少額の現金」といった支払いスタイルで無料枠は十分かと思います。
まとめ
年会費無料ならエポスカード・三井住友カード(NL)・イオンカードセレクト。年会費を払うなら、エポスプラチナ・三井住友カード ゴールド(NL)・楽天プレミアムカードです。そのうえで、ブランドと発行会社を分けた2枚に、Wiseデビットカードを足した3枚が僕の答えです。
- メインのクレカ:ラウンジを年6回以上使うならエポスプラチナ、年5回までなら楽天プレミアムカード。エポスは年会費無料のエポスカードから
- デビットカード:海外事務手数料がかからないWise。止まったときの退避先になるが、保険はなく、使えるのは残高まで
出発前に、保険は治療費用の額と付帯の条件を、手数料は発行会社ごとの率を確かめておいてください。
海外旅行のクレジットカードに関するよくある質問
- クレジットカードはVisaとJCBのどっちがいいですか?
-
海外旅行で使うならVisaです。公表値では、Visaの加盟店は1億7,500万か所以上、JCBは約7,200万で、使える店の数に差があります。JCBは日本人観光客の多い地域では使いやすいものの、1枚目はVisaかMastercardにしておくと安心です。
- 世界で一番使われているクレジットカードのブランドは?
-
買い物の取引件数で見るとVisaです。調査会社Nilson Reportによると、2025年の世界の購買取引件数のうち、Visaが40.76%を占めました。
- 出発直前にクレジットカードを申し込んでも間に合いますか?
-
カードによっては間に合います。三井住友カード ゴールド(NL)は最短10秒でカード番号が発行されます(即時発行にならない場合あり)。ただし保険には条件があります。エポスカードの保険も発行日の翌日以降に出発する旅行が対象なので、余裕をもって作るのが安全です。
- デビットカードだけで海外旅行に行けますか?
-
行けますが、クレジットカードも1枚あると安心です。ホテルやレンタカーでは、デポジットとして金額が一時的に押さえられることがあります。Wiseの場合、戻るまでに最大30日かかる場合があります。保険が付かないデビットカードも多いため、保険はクレジットカードで備えます。
- クレジットカードは何枚まで作っていいですか?
-
枚数に上限はありませんが、短い期間にまとめて申し込むのは避けたほうが無難です。海外旅行用に作るなら、出発まで余裕のある時期に1枚ずつ準備するのがおすすめです。
- エポスカード|エポスプラチナカード
- エポスカード|よくあるご質問(プライオリティ・パスの利用回数)
- エポスカード|海外旅行傷害保険
- エポスカード|海外キャッシング
- 三井住友カード|三井住友カード(NL)
- 三井住友カード|三井住友カード ゴールド(NL)
- 三井住友カード|海外でのご利用にあたって
- 三井住友カード|旅行傷害保険の利用条件の改定
- 楽天カード|楽天プレミアムカード
- イオンカード|海外でカードを利用したときの為替レート
- イオンカード|イオンカードセレクト
- Wise|カードの手数料
- Wise ヘルプセンター|事前承認された取引がある場合について
- Visa|Fiscal 2025 Annual Report
- JCB|What We Do
- Nilson Report|Global Network Card Results Worldwide 2025
- ジェイアイ傷害火災保険|海外旅行保険 事故データ
- 損保ジャパン|クレジットカード付帯保険との補償の合算




コメント