「エポスカードの海外旅行保険って、結局いま自動付帯なの?」
そう思って検索したなら、ちょっとややこしい現実があります。一般カードとゴールドは、2023年に自動付帯から利用付帯へ変わりました。今も自動付帯のまま残っているのは、プラチナだけ。
僕はそのエポスプラチナを5年以上、年2回・各1ヶ月の海外ノマドで5カ国以上に持ち歩いてきました。この記事では、補償内容と条件を実体験ベースで整理します。
正直に先に言っておくと、保険金を請求したことはありませんが、現在(2026年7月時点)の保険内容を踏まえて「海外旅行の保険はエポスカードだけで足りるのか?」を等身大で解説していきます。
エポスカードの海外旅行保険は自動付帯?今はプラチナだけ
先に結論を言うと、今のエポスで自動付帯が残っているのはプラチナだけです。一般カードとゴールドは、数年前に利用付帯へ切り替わりました。
僕はそのプラチナを5年以上、海外ノマドの相棒として持ち歩いてきました。ここでは補償の中身と条件を、公式情報と実感の両方から整理します。
そもそも自動付帯と利用付帯はどう違う?
まず言葉の整理から。ここを取り違えると「持ってたのに保険が下りない」が起きます。
- 自動付帯
-
カードを持っているだけで保険が使える。
- 利用付帯
-
旅行代金をそのカードで払って初めて使える。
エポスは2023年10月に、一般カードとゴールドを利用付帯へ変えました。プラチナはこの改定の対象外で、今も自動付帯のまま。公式のお知らせにも「エポスプラチナカードは除く」と明記されています(エポスカード公式)。
つまり「エポス=自動付帯」という昔のイメージで一般カードを持って出国すると、条件を満たせていないことがある。自動付帯をあてにするなら、プラチナが前提になります。
エポスカードの海外旅行保険の補償内容と条件【一覧表】
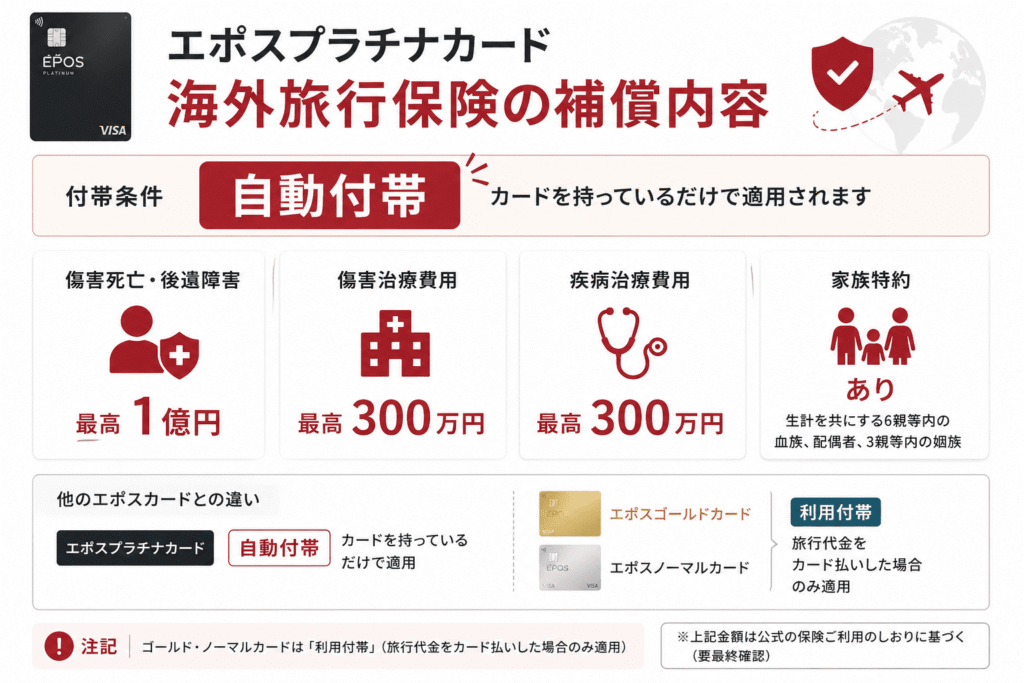
3グレードで何がどう違うのか。主要な補償を並べます。
| 補償項目 | 一般エポスカード | ゴールドカード | プラチナカード |
| 付帯方式 | 利用付帯 | 利用付帯 | 自動付帯 |
| 傷害死亡・後遺障害 | 最高3,000万円 | 最高5,000万円 | 最高1億円 |
| 傷害治療費用 | 200万円 | 300万円 | 300万円 |
| 疾病治療費用 | 270万円 | 300万円 | 300万円 |
| 個人賠償責任 | 3,000万円 | 5,000万円 | 1億円 |
| 携行品損害 | 20万円 | 50万円 | 100万円 |
| 救援者費用 | 100万円 | 100万円 | 200万円 |
| 家族特約 | なし | なし | あり |
〔出典:一般・ゴールドは公式 海外旅行傷害保険ページ/プラチナは公式しおりPDF。いずれも本人補償の場合〕
数字で見ると、プラチナの手厚さがそのまま出ています。傷害死亡・後遺障害が最高1億円、個人賠償責任も1億円。携行品損害も100万円までカバーされます。
ただ、海外で本当に効くのは死亡保険より治療費のほう。プラチナの本人補償を、家族特約とあわせてもう少し細かく見ます。
| 補償項目 | 本人 | 家族特約 |
| 傷害死亡・後遺障害 | 最高1億円 | 最高2,000万円 |
| 傷害治療費用(1事故) | 300万円 | 200万円 |
| 疾病治療費用(1疾病) | 300万円 | 200万円 |
| 個人賠償責任(免責なし) | 1億円 | 1億円 |
| 携行品損害(免責3,000円) | 100万円 | 100万円 |
| 救援者費用 | 200万円 | 200万円 |
| 航空機遅延費用 | 2万円 | 2万円 |
| 航空機寄託手荷物遅延 | 10万円 | 10万円 |
〔出典:公式 プラチナ ご利用のしおりPDF〕
条件面でおさえておきたいのは、次の3つ。
- 補償は1旅行につき最長90日。
- 対象はカード加入日の翌日以降に日本を出発する旅行。
- 家族特約の対象は本会員と生計を共にする親族(6親等内の血族・配偶者・3親等内の姻族)。年齢制限はなし。
家族特約に年齢制限がないのは、地味に効きます。小さい子や高齢の親と旅行する人は、別で保険を足す手間が減りますからね。
エポスカードだけで海外旅行保険は足りるのか?【5年使った実感】
ここがいちばん気になるところですよね。「海外旅行保険、エポスカードだけでいけるん?」と。
僕の実感では、短期の旅行で大きな持病がなければ、プラチナ1枚でかなり安心できます。疾病・傷害の治療費が各300万円。多くの国の、ちょっとした入院や通院ならこの枠で収まります。
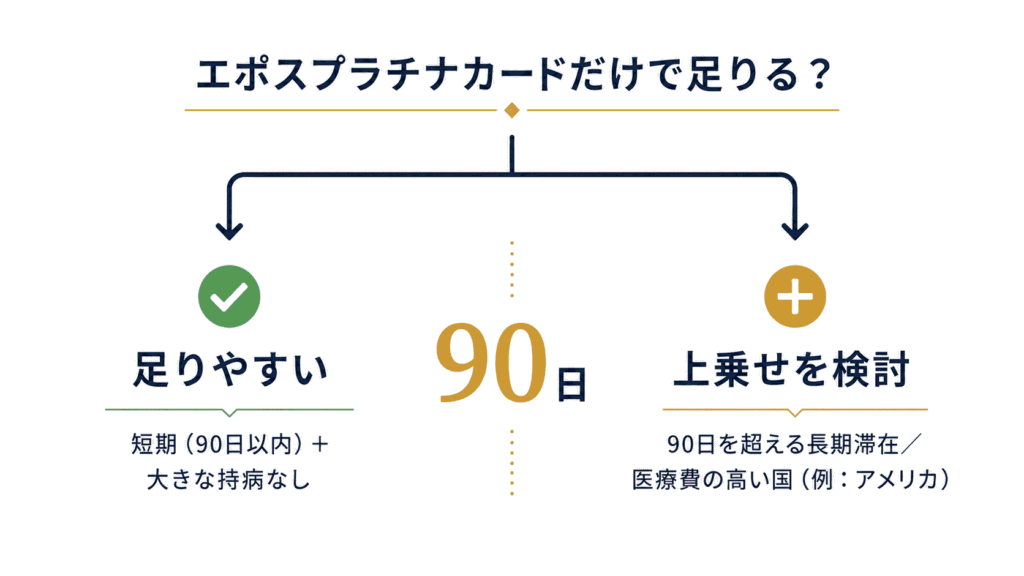
ただ、正直に惜しい点も書いておきます。重い病気や大きな事故で長期入院になると、300万円では足りない国があります。特にアメリカなどは医療費が桁違いです。
足りない分の埋め方はシンプルです。治療費の上限が高いカードをもう1枚持つか、上乗せの保険に入る。複数カードの治療費は合算できる場合があるので、サブカードとの相性はいいです。
ぶっちゃけそこまで保険にお世話になることはないやろうけど、持っているだけで安心感が違う。あとで解説する空港ラウンジ使い放題もかなり大きなポイント💡
エポスの海外旅行保険を使ってみた・確認してみた話
先に正直に言っておきます。僕はこの保険で保険金を請求したことはありません。5年使って、幸い大きなケガも病気もなかったからです。
しかし、念のため出発前に補償内容と請求の流れは毎回チェックしています。確認した範囲で、役に立った2つのポイントを共有します。
- キャッシュレス診療:提携病院なら、治療費を自分で立て替えずに受診できる仕組みです。手持ちの現金やカード枠を気にせず病院に行けるのは、海外だと地味に大きい。
- 連絡先と期限:公式しおりによると、保険金請求は事故日から30日以内の連絡が目安(しおりPDF)。提携外の病院だと、治療費は自分で立て替えます。その立替を実勢レートで払えるWiseのようなカードが手元にあると、為替で損しにくいです。
もしもの時の流れを事前に確認しておきましょう。
90日を超える長期滞在や、足りない分の備え方
最後に、長く滞在する人への注意点を。
プラチナの海外旅行保険は、1旅行につき最長90日です。僕みたいに各1ヶ月の滞在なら問題なし。ただ、3ヶ月の連続滞在やワーホリだと、途中から補償が切れます。
90日を超える滞在を予定しているなら、長期向けの海外旅行保険を別で用意するのが安全。カードの保険は「短〜中期のお守り」と割り切るのがいいかと。
足りない分の備え方を整理すると、選択肢は主に3つです。
- 治療費上限の高いカードを併用して合算する。
- 上乗せの海外旅行保険に入る。
- 90日超は長期向け保険に切り替える。
対象外になるケースもあります。歯科の治療、妊娠・出産にともなう病気、登山やスカイダイビングなどの危険な運動中のケガは補償されません。出発前に一度ざっと目を通しておくと安心です。
年会費の元が取れるか気になる人もいると思いますが、そこは後のセクションでまとめています。保険だけを目的にしても、自動付帯と家族特約は十分に検討の価値があると感じます。

保険以外の特典と年会費|プライオリティパスとボーナスポイント
保険のためにプラチナを持つなら、年会費に見合うかも気になるところです。
僕が5年使って価値を感じているのは、プライオリティパスと、年会費をポイントで払える仕組みの2つでした。
プライオリティパスに無料で登録できる
プライオリティパスは、世界の空港ラウンジに入れる会員サービスです。
通常は年会費469米ドルかかりますが、エポスプラチナなら無料で登録できます。
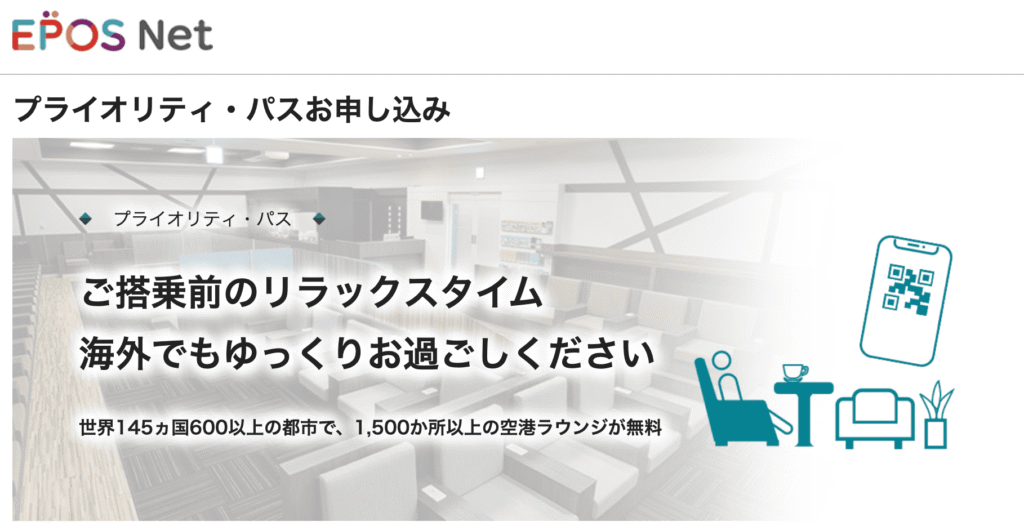
- 申し込み:カードが届いたあと、エポスNetから手続きする。
- 有効期限:1年。期限が切れたら、エポスNetで新たに申し込む。
- 利用回数:有効期限内は制限なし。
- 同伴者:有料。
僕は年2回、1ヶ月ずつ海外で仕事をしています。
乗り継ぎが重なると、1回の渡航でラウンジを使うのは4回ほど。回数を気にせず入れるのは、この使い方だと大きいです。
乗り継ぎの数時間をラウンジで過ごすと、着いてからの体力の残り方が違います。
食事もラウンジで済ませています。
注意したいのは、エポス経由のプライオリティパスではプライオリティレーン(優先保安検査)を使えない点です。
また、滞在できる時間や同伴者の条件はラウンジごとに違います。出発前にアプリで確認しておくと安心です。
実際に使ったハノイやコロンボのラウンジ、ほかのカードとの違いはプライオリティパスが付くクレジットカードの比較にまとめています。
年会費20,000円:毎年ポイントで支払える
エポスプラチナの年会費は、招待を受けて切り替えた場合で20,000円(税込)です。
招待なしで申し込むと30,000円(税込)ですが、年間100万円以上使うと翌年以降は20,000円になります。
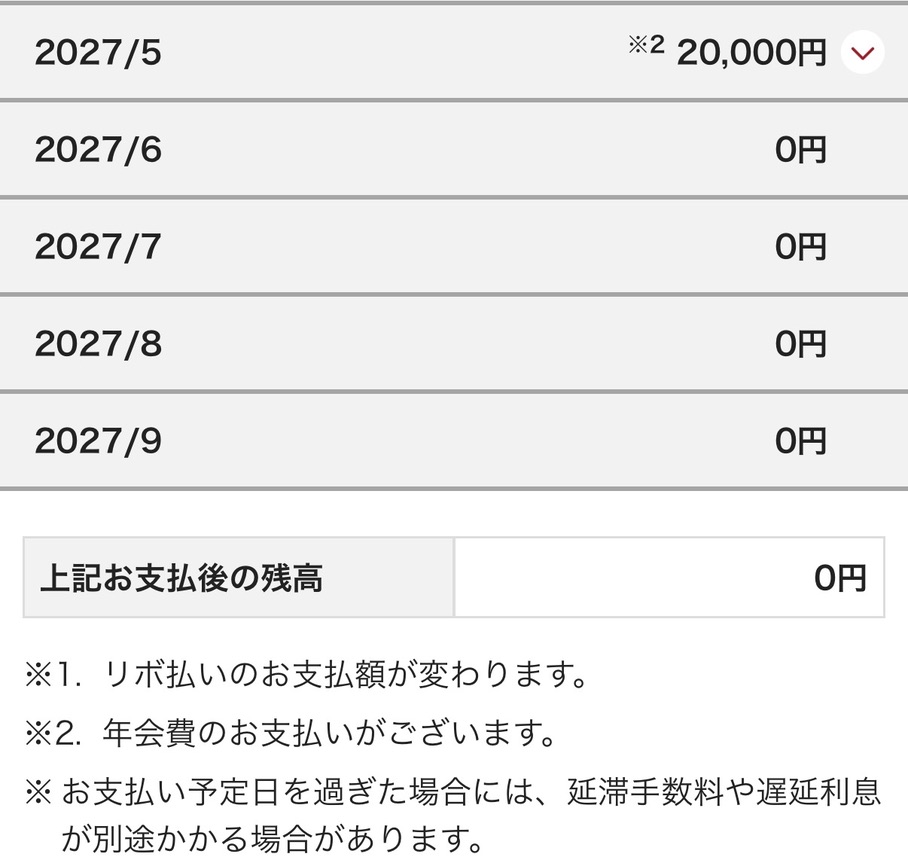
僕のエポスNetの「月別お支払予定額照会」です。
2027年5月の欄に「※2 年会費のお支払いがございます」とあり、20,000円が載っています。
この20,000円を、僕は毎年エポスポイントで払っています。
年会費のポイント払いはプラチナ限定で、全額をまとめて払う形です(一部だけポイント、はできません)。
手続きできるのは、年会費の請求が確定した日から、支払い変更期限まで。
確定した時点で必要なポイントが貯まっていれば、メールで案内が届きます。
〔画像:epos-platinum-point-balance(既存)〕
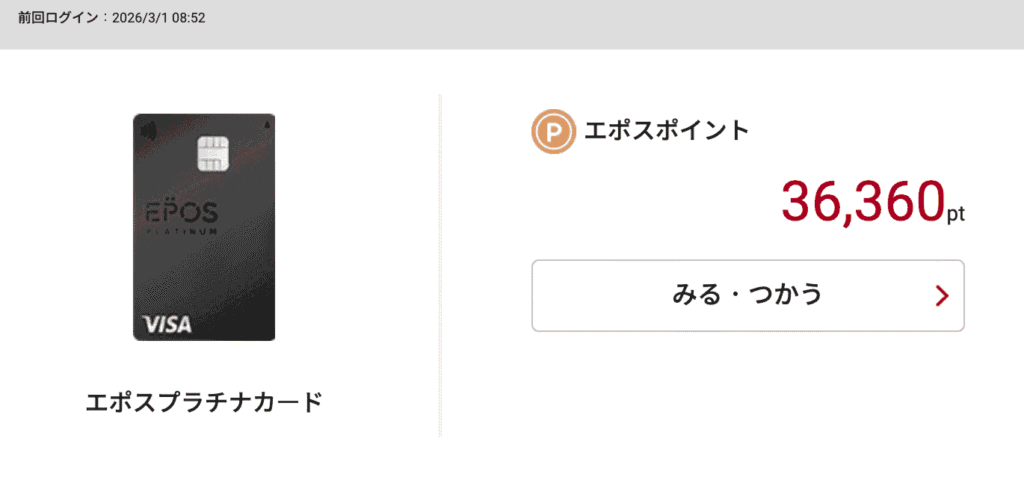
払うためのポイントの出どころは、年間の利用額に応じてもらえるボーナスポイントです。
年間100万円以上の利用で20,000ポイントが付くので、そのポイントで翌年の年会費20,000円を払えます。
2026年5月の改定で、50万円以上で3,000ポイントの段階が新しくできました。
50万円未満でも、利用額の0.3%分のポイントが付きます。
年会費を払っても、むしろもっとポイントをもらえている。5年使ってきていまだに下回ったことがありません。
100万円は、月にならすと約8万3,000円。
おそらく家賃だけでもエポスで支払っていれば、余裕で到達するはず。
僕は光熱費や日々の買い物をエポスにまとめて、この金額を使っています。
ただし100万円に届かない年は、年会費の一部が持ち出しになります。そこは割り切りが必要です。
招待(インビテーション)が届くまで
年会費を20,000円にする一番の近道は、招待を受けてプラチナに切り替えることです。
招待の条件は公開されていません。
僕の場合は、エポスゴールドに光熱費や日々の買い物を集約して、1〜2年で招待が届きました。
体感では、年間100万円前後の利用と、支払いの遅れがないことが目安だったと思います。
まとめ|エポスプラチナの海外旅行保険は自動付帯
エポスカードの海外旅行保険で、今も自動付帯なのはエポスプラチナだけです。
一般カードとゴールドは、2023年10月から利用付帯に変わりました。
- 付帯方式:海外旅行保険は自動付帯。国内旅行保険は利用条件付き。
- 補償期間:1旅行につき最長90日。
- 治療費用:傷害・疾病とも本人300万円。家族特約あり。
- 足りない場合:医療費の高い国や90日を超える滞在は、ほかのカードや保険で補う。
- 年会費:招待経由で20,000円。年間100万円の利用でもらえる20,000ポイントで払える。
僕は5年以上エポスプラチナを持って海外に出ていますが、保険金を請求したことはありません。
それでも、旅行代金をどのカードで払ったか気にせず、出発前に補償内容を確認するだけで済むのは、自動付帯ならではです。
プラチナへの近道は、年会費無料のエポスカードで利用実績を積み、招待を待つこと。
保険とラウンジを旅の当たり前にしたい人は、まず1枚目から始めてみてください。
エポスカードの海外旅行保険に関するよくある質問
- エポスカードの海外旅行保険は自動付帯ですか?
-
自動付帯が残っているのはエポスプラチナだけです。一般カードとゴールドは2023年10月から利用付帯に変わり、旅行代金のカード払いが条件になりました。グレード別の違いは本文の比較表をご覧ください。
- エポスプラチナだけで海外旅行保険は足りますか?
-
短期の旅行で大きな持病がなければ、1枚でかなりカバーできます。ただし治療費の上限は各300万円のため、医療費の高い国や長期入院では、上乗せ保険や複数カードの併用が安心です。
- 家族も海外旅行保険の対象になりますか?
-
エポスプラチナには家族特約があり、本会員と生計を共にする家族も対象です。年齢制限はないので、子どもや高齢の親も含められます。
- 90日を超える長期滞在でも補償されますか?
-
補償は1旅行につき最長90日までです。それを超える滞在は途中で補償が切れるため、長期向けの海外旅行保険を別で用意してください。
- エポスプラチナの国内旅行保険も自動付帯ですか?
-
いいえ、国内旅行傷害保険は利用条件付きです。飛行機や電車などの料金、チェックイン前の宿泊料金、宿泊を伴うツアー代金をエポスプラチナで払った場合に補償されます。


コメント