
海外旅行の際、もしくは帰国後に明細を見たときに「決済・両替時の手数料が意外と高い…」と思ったことありませんか?
実は、「Wise(ワイズ)デビットカード」を1枚持っていくだけで、無駄な手数料を節約しつつ、現地での決済がぐっとスムーズになるんです。
今回は、僕が海外で使い倒してわかった評判や失敗談を交えて、メリット・デメリットを本音でお伝えします。10万円の支払いなら、海外事務手数料3.85%のクレカより約3,200円安い計算です(2026年10月15日の見積もり)。
一方で、主なデメリットは次の8つです。
・前払い式で、残高がないと払えない
・ATM無料枠は月2万5,000円まで
・デポジットに弱い
・ポイント・保険がない
・不正利用の補償はクレカより弱い
・預金保険の対象外
・保有上限は初期設定で100万円
・日本国内では使いにくい
どれもクレカとの併用で補えます。対策まで解説します。
僕は旅先の支払いをWiseのタッチ決済にまとめ、屋台など現金だけの店の分をATMで下ろしています。両替所を探して並ぶことは、もうほとんどありません。
Wise(ワイズ)を持つと、旅先でのお金の悩みがまとめて消えます。
- 両替所を探す時間が要らない:スマホの中で両替できる。
- いくら替えるか迷わない:使う分だけ、必要なときに両替したりATMを活用できる。
- 余った外貨をどうするか悩まない:アプリで数秒で日本円に両替できる。
- レートの良し悪しを気にしなくていい:ミッドマーケットレート(仲値)を採用している
- 支払いもめっちゃ楽:Apple Pay対応で、カード自体もタッチ決済できる。
ただし、ポイント還元や海外旅行保険はありません。ホテルやレンタカーのデポジットで弾かれることもあるので、クレジットカードとの併用が前提になります。
✓為替レートは実勢レート ✓ATM引き出しは月2.5万円相当まで無料
※ミッドマーケットレートについては wise.com/mid-market-rate、出金の詳細は wise.com/pricing をご覧ください。
海外で使えるWiseデビットカードとは?
Wise(ワイズ)デビットカードは、1つのアカウントで40以上の通貨に両替でき、150の国や地域でそのまま決済に使えます。為替レートは、Googleで検索したときに出るレートと同じミッドマーケットレート(仲値)です。
アプリの中でサクッと両替でき、世界中のMastercard加盟店で決済に使えます。空港や現地の両替所に並ぶ必要もなく、スマホひとつで両替と決済が完結するのは、一度体験すると手放せなくなります。
一般的なクレジットカードとの違いは「為替手数料の安さ」と「透明性」です。パッと見てわかりやすいように、一般的なクレジットカードと比較してみました(2026年10月時点)。
| 一般的なクレカ | Wiseデビットカード | |
|---|---|---|
| 為替レート | 国際ブランドの基準レート | 仲値(上乗せなし) |
| 海外事務手数料 | かかる(カード会社で異なる) | かからない |
| 両替手数料 | 事務手数料に含まれる | 通貨により異なる |
| ポイント還元 | あり(0.5〜1.0%など) | なし |
| 海外旅行保険 | 付帯するものもある | なし |
ATMで現金をおろした場合の主な違いは、以下の通り。
| 比較項目 | クレジットカード (キャッシング) | Wise(ワイズ)デビットカード |
|---|---|---|
| 料金の性質 | 借入。返すまでの日数で利息がつく | 残高から引かれるだけ。利息なし |
| 海外事務手数料 | かからない | かからない |
| ATM出金の手数料 | 主に1万円以下110円、1万円超220円(税込) | 月25,000円まで無料。超過分は固定100円+1.75% |
| 利息・両替手数料 | 実質年率18.0%程度 | 通貨により異なる(実測例:USD→JPYで約0.31%) |
| 現地ATM運営会社の手数料 | 別に発生する場合がある | 別に発生する場合がある |
※出金に関する詳細は wise.com/pricing をご覧ください。手数料は2026年8月時点のものです。
海外事務手数料がかなり違うのがわかりますよね。実際に、海外で10万円を支払う場合で比べてみます。ポイントは考慮せず、クレカは海外事務手数料だけで計算しました。
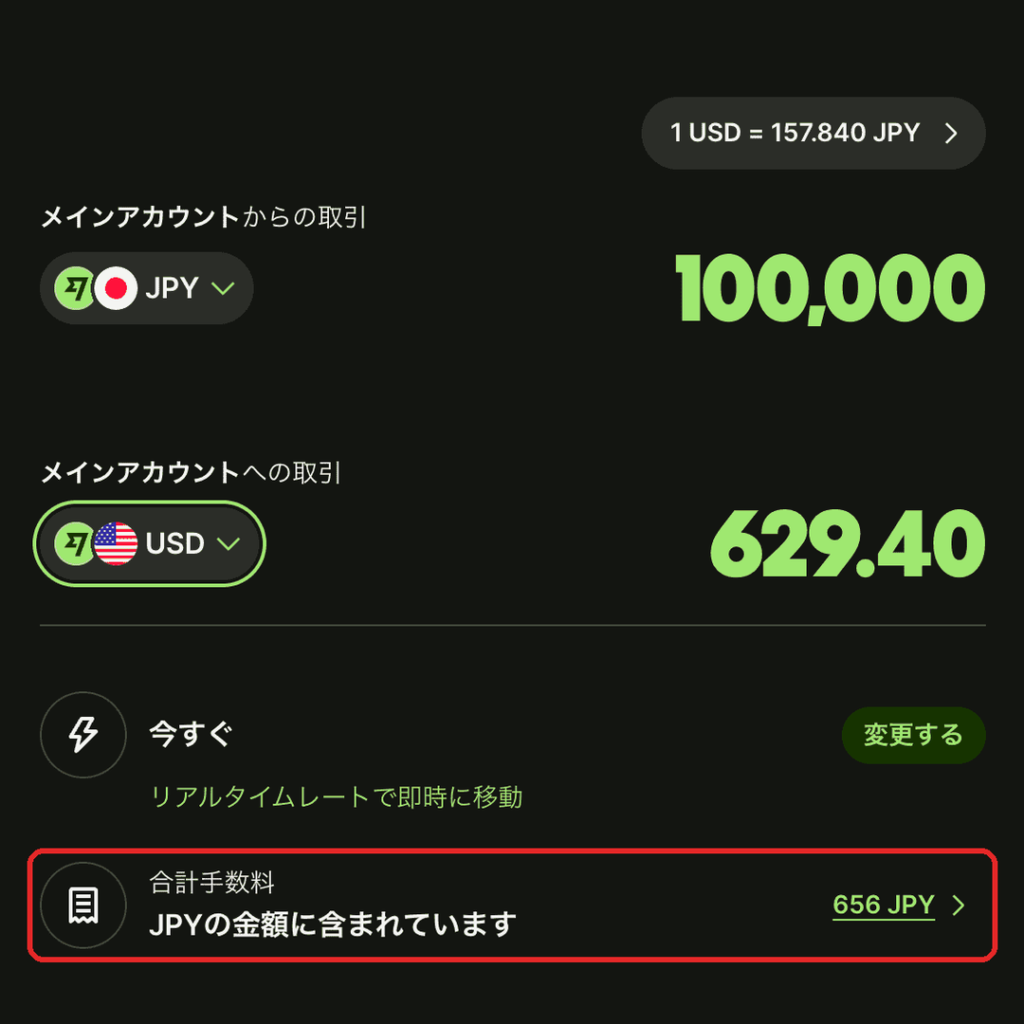
2026年10月15日にWiseアプリで見積もると、10万円を米ドルにする手数料は656円(約0.66%、1ドル=157.840円)でした。
海外事務手数料3.85%のクレカなら3,850円なので、差は約3,200円です。
なお、三菱UFJニコス系のVisa・Mastercardは、2026年11月から海外事務手数料が4.50%に上がります。
「ポイントが付くからクレカの方がお得なのでは?」と思いがちですが、3.85%の海外事務手数料が乗ってしまうと、1%のポイントをもらっても手数料負けしてしまいます。
Wiseデビットカードの評判・口コミは?3年以上使った感想
「Wiseデビットカードのお得さは理解できたけど、実際使い勝手はどうなん?」と思う人も多いはず。
そこで、僕が3年以上使った感想と、ほかの利用者の口コミをまとめました。
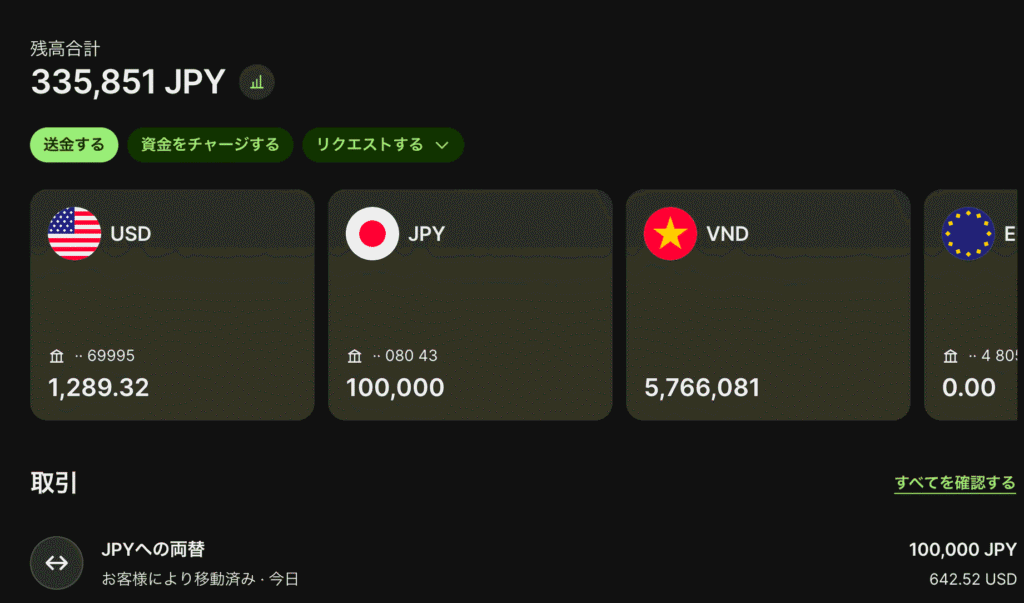
- 両替を気にしなくて済む(Wiseアプリでいつでもできるから)
- 支払いもタッチ決済で終わり(Wiseに入っているお金から引かれるだけ)
- 現金引き出しも現地のATMから(Wiseカードを使えばOK)
慣れない国でもよっぽどニッチな国に行かない限りはWiseでなんとかなります。
とはいえ、Wiseが万能というわけではないですし、万が一Wiseカードを失くした時の保険も踏まえて、僕は普段、以下のようなスタイルで旅をしています。
- メイン決済: Wiseデビットカード(基本の買い物や食事)
- 現金調達: Wiseデビットカード(現地のATMで必要分だけ引き出し)
- 予備・保険用: クレジットカード2枚(VisaとMastercardを1枚ずつ)
※1枚は海外旅行保険付帯のクレカがおすすめ。
ホテルのデポジット(保証金)や大きな決済時、ネット決済(ホテルや航空券の予約)など、必要な時だけ予備のクレカを使う、という方法にしています。ではなぜこの結論に至ったのか、ここから詳しくWiseデビットカードのメリット・デメリットに解説します。
公開レビューで見る良い口コミ・悪い口コミ
僕以外の声も見ておきましょう。レビューサイトのTrustpilotでは、Wiseの評価は5点中4.3。レビューは約30万件あり、★5が80%、★1が9%です(2026年10月15日時点)。
高評価で多いのは、為替レートの良さ、着金の早さ、旅行先でのカード払いのしやすさです。カードをなくしてもアプリですぐ凍結できる点を評価する声もあります。
一方、日本語の低評価で目立つのは次の3つです。
- アカウントの制限:突然制限され、お金を動かせなくなった。
- サポート:返信が定型文で、担当者も毎回変わる。
- 着金の遅れ:送金がなかなか届かない。
ただし、レビューの多くは海外送金についてのもので、カード単体の評価ではありません。
僕自身は3年以上、海外でWiseのカードを断られたことは一度もありません(2026年10月時点)。
Wiseデビットカードを海外で使う5つのメリット
ではなぜ「Wise+クレカ」に落ち着いたのか、ここからメリット・デメリットを詳しく解説します。
海外でWiseデビットカードを使うメリットは、以下の通りです。
- スマホ内で完結&為替レートに上乗せなし
- 事前両替を忘れても安心の「自動両替機能」
- 海外ATMで月2万5,000円まで無料で引き出せる
- 使い切らなかった外貨も、その場で日本円に両替可能
- 即時通知&残高確認で使い過ぎ防止になる
スマホ内で完結&為替レートに上乗せなし
Wiseの最大の魅力は、アプリ内でサクッと両替でき、そのままカードのタッチ決済が使える手軽さです。
空港や現地の両替所のように、レートに見えない上乗せがありません。実際の為替レート(ミッドマーケットレート)で計算されます。
言葉の通じない窓口で「いくら両替しよう…」と悩むストレスから解放されるのは、想像以上に快適ですよ。
ちなみに両替手数料は、通貨と金額で変わります。金額と手数料は両替する前にアプリに表示されるので、確かめてから両替できます。
事前両替を忘れても安心の「自動両替機能」
「あ、行く国の通貨に両替するのを忘れてた!」という時でも焦る必要はありません。
Wiseにはオートコンバート(自動両替)機能がついています。そのため、日本円を含む何かしら別の通貨さえ入っていれば、決済時に自動で両替して支払ってくれます。保有している通貨の中から、手数料が最も安くなる通貨を選ぶ仕組みです。
複数国を周遊するような旅でも、頭を使わずに済むのが本当に便利。
海外ATMで月2万5,000円まで無料で引き出せる
海外に行くと、ローカルな飲み屋や屋台など「現金しか使えない場所」が意外と多いですよね。そんな時も、Wiseのカードがあれば現地のATMから簡単にお金が引き出せます。
日本発行カードは、月2万5,000円までなら出金手数料が無料です(2026年5月改定。回数の制限なし)。2026年2月のハノイ5泊6日では、ATMで合計400万ドン(約24,000円)を下ろしました。Wise側の手数料は0円です(改定前の条件)。
超えた分の手数料と、現地ATM側の手数料はデメリット2で解説しています。
利息がかかるクレカのキャッシングと違って、手数料が事前にわかるのは安心です。
余った外貨はその場で日本円に両替可能
実際に僕がUSDからJPYへ1,287.01ドルを両替したときは、手数料が3.98ドル(約0.31%)でした(2026年3月時点)。手順はWiseの両替方法の記事にまとめています。
海外旅行あるあるの「微妙に余った外貨、どうしよう…」という悩みも、Wiseなら一瞬で解決します。たとえばベトナム旅行で余ったベトナム・ドンも、アプリ内で数秒で日本円に両替できます。
※もちろん引き出したお金(現金)は両替所で両替する必要があります。(あくまでWiseアプリ内で余った通貨)
即時通知&残高確認で使い過ぎ防止になる
Wiseデビットカードで決済したり、現金を引き出す際、その都度通知が届きます。また、Wiseアプリ内で残高をいつでも確認できるため、使い過ぎ防止につながります。
実際海外では通貨の違いから金銭感覚がバグったり、羽目を外したりして「想定してたよりお金を使ってしまった!」なんてことありませんか?
特に毎回クレジットカード決済なら、基本的に翌月の明細を見るまで、「いくら使用したか」確認しない人も多いはず。
なのでこれは、案外でかいメリットだと思います。また、これによりセキュリティ面でも安心です。
✓為替レートは実勢レート ✓ATM引き出しは月2.5万円相当まで無料
※ミッドマーケットレートについては wise.com/mid-market-rate、出金の詳細は wise.com/pricing をご覧ください。
Wiseデビットカードのデメリットと注意点|3年以上使ってわかった弱点
ここまでメリットを書いてきましたが、Wise(ワイズ)も万能ではありません。
「Wiseカード デメリット」で調べている人が一番知りたいであろう弱点を、3年以上使ってきた立場で正直に解説します。
先に結論を言うと、ほとんどは「クレカと併用すれば解決する」ということです。
①前払い式なので、残高がないとその場で使えない
デビットカードなので、事前にチャージした残高からしか払えません。クレカのような後払い(与信)はなし。残高ゼロやと、目の前で決済が通らず焦ります。チャージは銀行振込なら数分〜で反映しますが、出発直前に「入金まだ反映されてない…」とヒヤッとしたことが何度かあります。
②ATMの無料枠は月2万5,000円まで
2026年5月の改定で、日本発行カードのATM無料枠は「月2万5,000円まで」になりました。2026年5月の改定前は「月2回、合計3万円まで」で、今は回数の制限がありません。
無料枠を超える出金には、1回につき100円と、超えた金額の1.75%がかかります。
たとえば無料枠を使い切ったあとに2万円を1回で下ろすと、100円+350円で450円です。
さらにWiseとは別に、現地ATMの運営会社が独自の手数料を取ることがあります。2026年2月にハノイのBIDVで300万ドンを下ろしたときは、ATM側の手数料が148,500ドン(約4.95%)。8月にフエのSacombankで下ろしたときは、レシートに「FEE: 0 VND」と印字されていました。
同じWiseのカードでも、どのATMを選ぶかで負担は変わります。現地側の手数料は無料枠と関係なく発生し、これはクレカも同じです。
③ホテル・レンタカーのデポジットでは使えないことがある
海外のホテルチェックインやレンタカーで求められる「デポジット(保証金)」は、デビットカードだと弾かれたり、多めに残高を拘束されたりすることがあります。ここは素直にクレジットカードの出番。デポジットが絡む予約は、最初からクレカで通すのが安全です。
デビットカードが弾かれやすい場面は、デビットカードが海外で使えない原因で詳しく整理しています。
④ポイント還元・海外旅行保険がつかない
手数料が安い代わりに、クレカにある「ポイント還元」や「海外旅行保険の自動付帯」はありません。ここは節約特化カードと割り切るしかない部分です。対策として、僕は海外旅行保険が自動付帯するエポスプラチナカードを保険用に併用しています。
⑤不正利用された場合の補償・対応はクレカに分がある
デビットは即時引き落としなので、万一不正利用されると、まずアカウントから資金が出ていきます。Wiseもアプリで即カード凍結や異議申し立てはできますが、クレジットカードのチャージバック(支払い拒否)ほど手厚くはありません。高額決済やネット決済は、補償の強いクレカに寄せるのが無難です。
⑥銀行ではないので「預金保険」の対象外
Wiseは関東財務局に登録された資金移動業者(関東財務局長第00040号)で、銀行ではありません。なので、銀行預金のような預金保険(ペイオフ)の保護はないんです。
利用者の資金は分別管理されていますが、大金を置きっぱなしにするアカウントには向きません。利用者の資金は分別管理されていますが、大金を置きっぱなしにする口座には向きません。
⑦日本アカウントの保有上限は初期設定で100万円
日本在住者のWiseアカウントは、全通貨の合計で100万円までが初期設定の保有上限です。申請すれば、2,000万円まで引き上げられます。
また、アカウントへのチャージは1回100万円までです。普通の旅行や短期滞在なら、まず気にならない上限です。
⑧日本国内では使える場面が限られる
日本国内のATMで出金できるのは、一部のコンビニATMに限られます。イオン・ファミリーマート・デイリーヤマザキなどです。
僕自身は、日本国内ではWiseを使っていません。
国内でも利用できますが、この点に関しては国内に特化した支払い方法の方が使い勝手が良いと思います。
その他、細かい注意点
デメリットというほどではないものの、知っておくと迷わない点です。
- 発行手数料:物理カードは初回のみ1,200円(年会費は無料)。
- 引き出した現金:アプリに戻して再両替できない(アプリ内の余り通貨は再両替できる)。
- 届くまでの日数:1〜2週間かかることがある(急ぐ場合はデジタルカードも検討)。
- 支払う通貨:店やATMで「日本円で払うか」を聞かれたら、現地通貨を選ぶ。日本円を選ぶと、相手側の割高なレートになりやすい。
こんな人には向いていないかも
以下のような人には、Wise単体だと物足りないかもです。
- ポイントをガッツリ貯めたい人
- 現金をほぼ使わずデポジット決済が多い人
- アカウントに大金を預けておきたい人
逆に言えば、弱点のほとんどはクレカ併用で埋まります。僕のおすすめは結局「普段の決済と現金調達はWise、保険とデポジットはクレカ」の二刀流です。
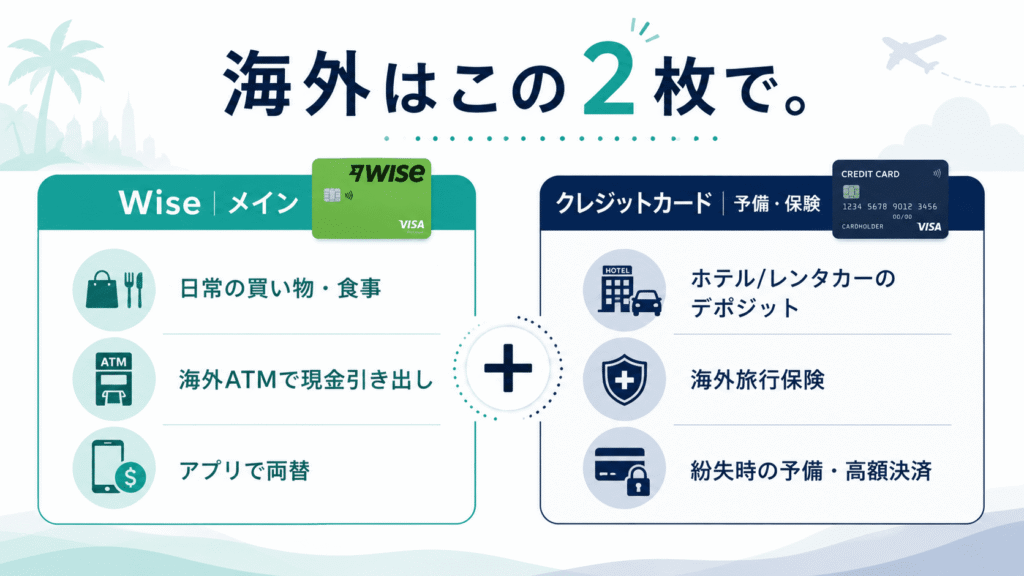
✓為替レートは実勢レート ✓ATM引き出しは月2.5万円相当まで無料
Wiseと他の両替手段を比較|手数料と使いやすさの違い
「Wise(ワイズ)って結局どれくらい得なん?」という疑問に、実際に全部試してきた立場で答えます。為替レート・手数料・使いやすさ・安全性の4軸で、Wise・クレカの海外キャッシング・空港両替・現地両替所を並べました(2026年10月時点)。
| 項目 | Wise | クレカ海外キャッシング | 空港両替(日本) | 現地両替所 |
|---|---|---|---|---|
| 為替レート | 仲値(上乗せなし) | 国際ブランドの基準レート | 数%の上乗せが含まれる | 店によりピンキリ |
| 手数料 | 月の無料枠あり。超過は有料 | ATM手数料+利息がかかる | レートに含まれ見えにくい | レートに含まれる |
| 使いやすさ | アプリで完結。要チャージ | ATMですぐ現金が手に入る | その場で現金が手に入る | 店探し・営業時間の手間 |
| 安全性 | アプリで即時に凍結できる | 不正利用の補償が手厚い | 現金を持ち歩くリスク | レートのごまかしに注意 |
| 僕の体感・経験 | 支払いはタッチ、現金は屋台分 | スリランカで約11%かかった | ネパールのタクシー用のみ | 探す時間がもったいない |
※ Wiseのレート・手数料・ATM無料枠は変わることがあります。最新はアプリの料金ページで確認してください。現地ATMの手数料は別にかかる場合があります。
クレカのキャッシングは、Wiseを使う前の主流でした。インドでは1回の引き出しで1,000円近くかかったのを覚えています。2026年8月のスリランカでは、Visaクレカで9,000ルピーを下ろしたとき、ATM側の手数料が1,000ルピー(約11%)でした。
空港での両替は、普段はしません。ネパールのように、配車アプリの支払い方法が「現金のみ」のときに使うくらいです。
現地の両替所は、現地に詳しい友人や信頼できる情報があれば行くのもありです。ただ、旅行者が良い店を探すのは簡単ではなく、そもそも「時間がもったいない」と感じてしまいます。
Wise以外のデビットカードと比べたい人は、Sony Bank WALLETとWiseの比較も参考にしてください。
Wiseデビットカードの作り方と有効化
今まで僕が3年以上使用したWiseデビットカードですが、正直海外旅行1回のためでも、持っておいて損はないと思います。
ここでは簡単にWiseデビットカードの作成方法を解説します。
日本に住んでいる場合、アカウント開設には少し厳格な手続きがあります。大まかな流れは以下の通りです。
- スマホでWiseアプリをダウンロードし、アカウント作成
- 本人確認書類(マイナンバーカード等)を撮影してアップロード
- 指定された4桁の認証コードを書いた紙を持ち、自撮り写真を送信
- 審査完了後、1,200円を入金して物理カードの発行を申請
カードが届くまで、1〜2週間ほどかかることもあります。出発ギリギリの申し込みは避けましょう。急ぐ場合は、3,000円をチャージすると、無料のデジタルカードをすぐに使い始められます。
カードが届いたら、渡航前にアプリの案内に従って有効化しておきましょう。これを忘れて海外に行くと、現地でカードが使えずパニックになる可能性も…
日本で発行されたWiseカード(2023年3月27日以降発行)は、カード同封の案内に書かれた6桁コードをWiseアプリ(またはWeb)の「Cards」から入力するだけで簡単に有効化できます。
どんなに便利なカードでも、失くしたら現地ですぐには再発行できません。そのため、予備のクレジットカードも必須です。
Wiseデビットカードに関するよくある質問(FAQ)
- Wiseのデメリット(欠点)は何ですか?
-
一番の弱点は、前払い式なのでチャージしないと使えないことです。ほかに、ATM無料枠が月2万5,000円まで、デポジットに弱い、保険やポイントがない、預金保険の対象外という点があります。どれもクレジットカードとの併用で補えます。
- WiseのATM手数料はいくら?
-
日本発行カードは、月2万5,000円までなら何度でも無料です。超える出金には1回につき100円と、超えた金額の1.75%がかかり、無料枠は1か月ごとに戻ります。現地ATMの運営会社の手数料は別にかかることがあるので、画面の表示を確認してください。
※出金に関する詳細は wise.com/pricing をご覧ください。
- Wiseの為替レートは本当にお得?
-
お得です。Wiseは上乗せのないミッドマーケットレート(仲値)を使い、両替手数料だけがかかります(通貨により変動)。一般的なクレカの海外事務手数料は約3.85%なので、手数料が「見える」分こちらが有利です。
※ミッドマーケットレート(仲値)について詳しくは wise.com/mid-market-rate をご覧ください。
- Wiseデビットカードは日本で使える?
-
国内のATMで出金できるのは、イオン・ファミリーマート・デイリーヤマザキなど一部のコンビニATMだけです。僕自身は日本国内では使っておらず、海外用のカードとして持つのがおすすめです。
- Wiseデビットカードが使えない国はどこですか?
-
ロシア・イラン・北朝鮮・キューバなど、制裁対象の国や地域では使えません。一般的な旅行先ならまず問題ありませんが、マイナーな国へ行く前は公式の対応国一覧で確認してください。
まとめ
Wise(ワイズ)デビットカードは、海外での支払い手数料を抑えたい人なら、持っておいて損はない1枚です。
僕が3年以上使ってきて感じている一番のメリットは、「外貨まわりの面倒ごとが激減する」こと。アプリで両替、カードで決済、ATMで現金引き出し。これがスマホ1つで完結するのは、一度体験すると戻れません。一方で、ポイント還元や旅行保険はないので、クレジットカードとの併用が前提になります。僕のおすすめは「普段の決済はWise、保険とデポジットはクレカ」というスタイルです。
海外によく行く人はぜひチェックしてみてくださいね!
- 2026年10月18日:ATM手数料(2026年5月改定)とクレカの海外事務手数料(2026年11月改定)を反映し、全面的に見直しました。
- 2026年9月3日:更新
- 2026年2月28日:公開


コメント